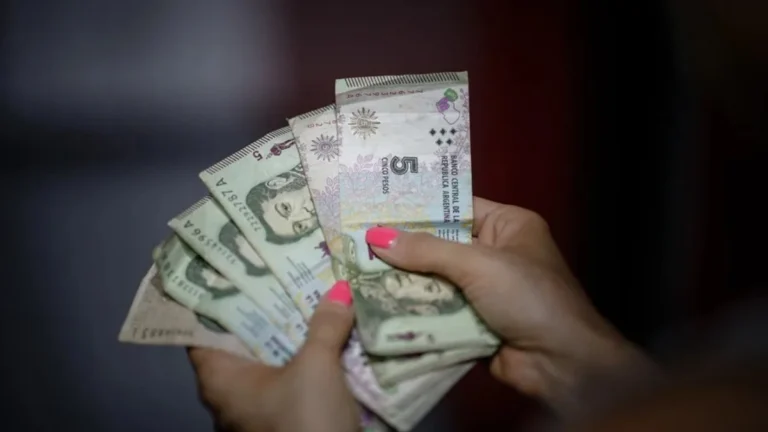
Argentina: Quase 6 milhões de famílias estão em atraso com as suas dívidas
As famílias argentinas recorrem em massa ao endividamento para fazer face a despesas básicas, como a compra de alimentos, o pagamento de rendas e o pagamento de serviços básicos.
O endividamento das famílias na Argentina, durante o governo de Javier Milei, ultrapassou um limiar crítico, em que já não se discute apenas quanto crédito as famílias consomem, mas sim quantas delas ainda mantêm a capacidade real de continuar a pagá-lo.
As estatísticas revelam um cenário extremamente complexo para meados de 2026: quase 21 milhões de pessoas têm compromissos financeiros com bancos e carteiras virtuais, mas o que é verdadeiramente alarmante é que 5,91 milhões já se encontram em situação de incumprimento.
📌 La comunidad científica argentina protesta hoy contra el ajuste del Gobierno de Javier Milei: 6.400 empleos perdidos y 51 % menos de financiamiento desde 2023. #Argentina #Ciencia #teleSURhttps://t.co/OZ3KTifzBF
— teleSUR TV (@teleSURtv) August 12, 2026
Por outro lado, a taxa de incumprimento no sistema bancário subiu para 12,8%; no que diz respeito aos prestadores de crédito não financeiros — um sector onde as fintech (plataformas de tecnologia financeira) têm uma forte presença —, a taxa de incumprimento disparou, atingindo os 30,1%.
Este fenómeno não se deve a uma bonança económica nem a uma recuperação dos salários, mas sim ao contrário. Um manual financeiro elaborado pela Ciudad Futura, pela Movida Ciudad, pelo Mirador Actual do Trabalho e da Economia (Mate) e pelo Grupo de Intervenção e Acção Feminista (GIIF) alerta que a dívida familiar atingiu um limite insustentável porque uma parte significativa da sociedade ficou sem margem para fazer face às obrigações contraídas nem para aceder a novos apoios financeiros.
Os dados do Centro de Economia Política Argentina (CEPA) apresentam números precisos sobre esta queda drástica: a taxa de incumprimento bancário das famílias passou de uns escassos 2,5% em outubro de 2024 para os já referidos 12,8% em junho de 2026, ao mesmo tempo que, nas carteiras virtuais, o aumento registado foi drástico, subindo de 7,3% para 30,1%.
Se avaliarmos ambos os canais em conjunto, a irregularidade global que afeta as famílias rondou os 15,5% em meados deste ano, consolidando um panorama financeiro profundamente deteriorado.
Ao analisar em pormenor o total de 5,91 milhões de devedores registados em junho, o relatório revela profundas transformações estruturais: 2,90 milhões de pessoas acumulam dívidas por pagar exclusivamente em carteiras virtuais, 1,66 milhões apresentam atrasos apenas no sistema bancário tradicional e cerca de 1,36 milhões têm incumprimentos simultâneos em ambos os sectores.
🚨 Científicos argentinos protestan contra el desfinanciamiento
— teleSUR TV (@teleSURtv) August 13, 2026
🔴 La comunidad académica argentina exige al Gobierno de Javier Milei el cumplimiento de la Ley de Financiamiento Universitario y protesta por la profunda crisis que atraviesa el sector.https://t.co/UsKqc15oka pic.twitter.com/94IzkmNNEZ
Esta evidente tendência para o crédito não bancário tornou-se a nova regra de sobrevivência para setores que ficaram marginalizados dos circuitos tradicionais, em consequência das políticas económicas implementadas pelo governo do presidente Javier Milei.
O documento das organizações sociais sublinha que as famílias recorrem em massa ao endividamento, não para planear melhorias futuras, mas para fazer face a despesas básicas e inadiáveis do dia-a-dia, tais como a compra de alimentos, o pagamento de rendas e o pagamento de serviços básicos.
O paradoxo actual torna-se ainda mais evidente quando se observa que, enquanto o sistema bancário reduz e restringe o crédito aos sectores mais vulneráveis para mitigar o seu próprio risco, o endividamento geral continua a aumentar porque as famílias excluídas são obrigadas a recorrer a alternativas financeiras mais arriscadas e dispendiosas.
O rápido boom das fintech, cuja base de utilizadores endividados passou de 1,5 milhões no início de 2021 para mais de 6 milhões em 2024, foi impulsionado por plataformas digitais com requisitos mínimos e aprovação rápida, mas operou com custos financeiros muito superiores aos da banca tradicional.
Os dados indicam que o montante em dívida por pessoa disparou 64% entre 2024 e o final de 2025, abrangendo já mais de 20 milhões de argentinos integrados no Sistema Financeiro Alargado, o que equivale a 54,7% da população adulta possuir algum tipo de crédito activo.
🚨 Represión policial en Argentina durante masiva protesta contra proyecto de Milei
— teleSUR TV (@teleSURtv) August 6, 2026
🔴 Miles de personas frente al Congreso bajo la lluvia. CGT, ambas CTA, UTEP, ambientalistas, peronismo e izquierda reunidos. La policía avanzó cuando la protesta era pacífica.… pic.twitter.com/a3GHu1AozT
No segmento bancário formal, o peso do problema recai de forma esmagadora sobre os empréstimos pessoais e os cartões de crédito, instrumentos que, em maio de 2026, concentravam 64,3% da dívida familiar total e representavam 73% de todo o saldo em atraso.
Nesse período, a taxa de incumprimento específica dos empréstimos pessoais subiu de 3,3% para 15,9%, enquanto a associada aos cartões de crédito registou um forte aumento, passando de 1,6% para 13,1%.
O diagnóstico final apresentado pelos especialistas atribui esta crise à convergência simultânea de três fatores críticos: a deterioração persistente dos rendimentos das classes populares, a digitalização em grande escala das finanças de proximidade e uma desregulamentação das condições de crédito promovida desde dezembro de 2023.
A liberalização das taxas e a flexibilização dos requisitos para os credores conseguiram alargar temporariamente o acesso ao crédito para os sectores formais de baixos rendimentos, mas acabaram por criar uma armadilha de custos elevados que hoje sufoca a economia quotidiana de milhões de famílias.
Pode partilhar esta história nas redes sociais:
Fonte: